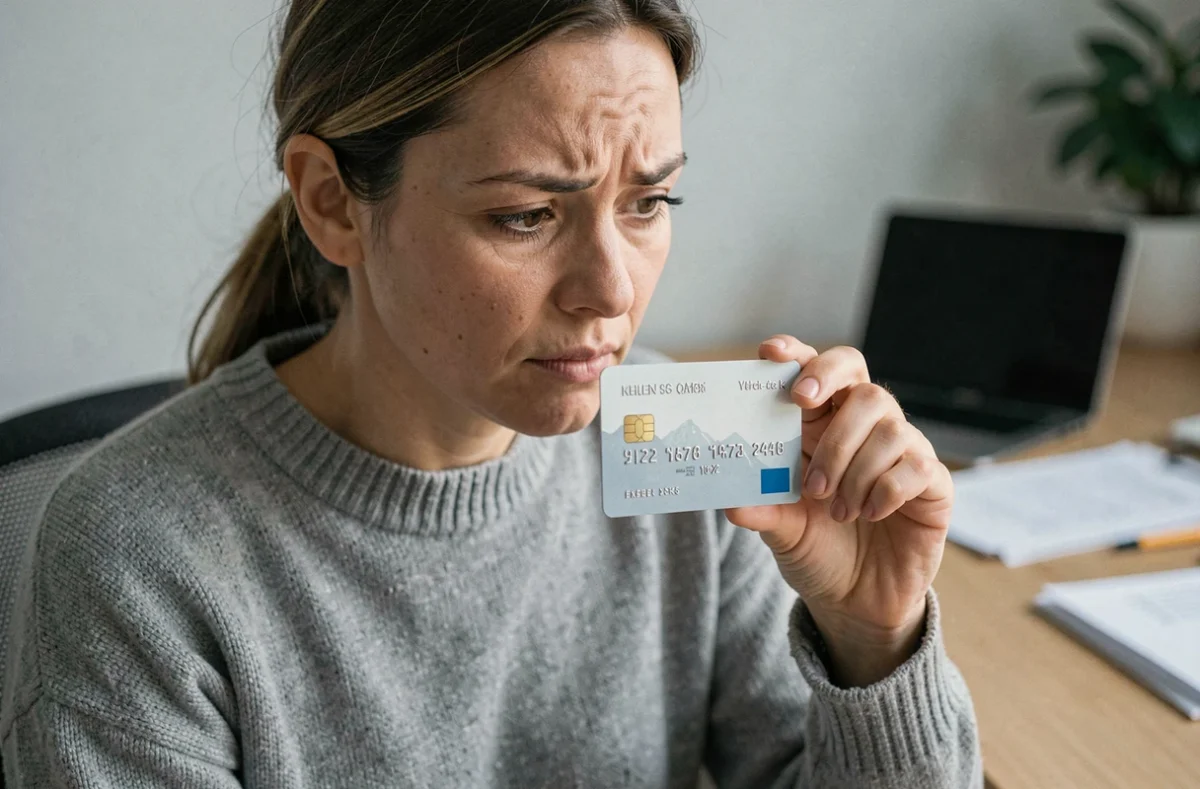
Em qualquer cartão bancário, a indicação MM/AA corresponde ao mês e ao ano de validade do meio de pagamento. MM indica o mês com dois algarismos (de 01 a 12), e AA, o ano com dois algarismos. A variante MM/AAAA apresenta o ano com quatro algarismos. Gravada ou impressa na frente do cartão, essa data determina o último mês em que ele pode ser usado para pagar uma compra.
Débito direto SEPA e pagamento com cartão: dois circuitos que não são afetados da mesma forma pela data de validade
A confusão mais comum diz respeito à relação entre a data indicada no cartão e os pagamentos recorrentes. Um débito direto SEPA utiliza o IBAN da conta, e não os dados do cartão. Por isso, a renovação ou o vencimento do cartão não o afeta.
Uma assinatura cobrada diretamente em um cartão cadastrado (plataforma de streaming, software online, academia) funciona de outra forma. Se os dados do cartão não forem atualizados após a renovação, o pagamento poderá ser recusado no próximo ciclo de cobrança.
Para entender melhor o significado de MM/AA e o vencimento MM/AAAA, distinguir esses dois circuitos é o primeiro passo antes de se perguntar se uma assinatura continuará ativa após a troca do cartão.
Dois serviços automatizados podem transmitir os novos dados do cartão aos estabelecimentos comerciais participantes: Visa Account Updater e Mastercard Automatic Billing Updater. O funcionamento depende da participação tanto do banco emissor quanto do estabelecimento comercial. Na prática, algumas assinaturas continuam sem que o titular precise fazer nada; outras, não. Não há garantia universal.
Formatos MM/AA e MM/AAAA: leitura e preenchimento ao pagar online
O formulário de pagamento online solicita a data de validade em um desses dois formatos. MM/AA apresenta quatro algarismos (por exemplo, 09/27), e MM/AAAA apresenta seis (09/2027). Ambos indicam a mesma data de vencimento.
O cartão pode ser usado até o último dia do mês indicado. Uma data 03/26 significa que o cartão vence em 31 de março de 2026, e não em 1º de março. Essa informação evita pensar que o cartão está vencido quando, na verdade, continua válido durante todo o mês.
Erros comuns de preenchimento
- Inverter o mês e o ano: digitar 27/09 em vez de 09/27. O sistema detecta um mês superior a 12 e recusa a transação.
- Confundir o formato de dois e de quatro algarismos para o ano: digitar 2027 em um campo que espera 27, ou vice-versa. A recusa é imediata.
- Usar a data do cartão anterior após a renovação. O número e a data do cartão mudam juntos; os dados antigos deixam de funcionar.
A recusa de um pagamento por causa da data de validade não indica um problema de saldo ou de limite. Ela aponta para um erro de preenchimento ou para um cartão que chegou ao fim da validade.
Renovação do cartão e assinaturas cadastradas: o que muda em cada situação
A renovação no vencimento (quando o banco envia um novo cartão antes de o atual vencer) e a substituição após perda ou roubo não têm os mesmos efeitos sobre os pagamentos cadastrados.
Em uma renovação normal, os serviços de atualização automática (Visa Account Updater, Mastercard Automatic Billing Updater) podem transmitir os novos dados aos estabelecimentos comerciais participantes. Às vezes, o titular não precisa fazer nada.
Após o bloqueio do cartão por perda ou roubo, a cobertura desses serviços varia e não deve ser presumida. O banco atribui um novo número ao cartão, e as condições de atualização mudam. A opção mais segura é confirmar diretamente com o banco e atualizar por conta própria os pagamentos recorrentes mais importantes (seguro, hospedagem na nuvem, assinatura de telefone).
Vencimento do cartão e cancelamento de assinatura: coisas diferentes
Deixar o cartão vencer não cancela automaticamente uma assinatura. Se o estabelecimento comercial receber os dados atualizados por meio dos serviços de atualização, continuará cobrando no novo cartão. Para interromper uma cobrança no cartão, é preciso cancelar a assinatura junto ao estabelecimento comercial, de acordo com as condições do contrato. Contar apenas com o vencimento do cartão para interromper um pagamento pode resultar em cobranças, taxas e até na inclusão do nome em um cadastro de cobrança.
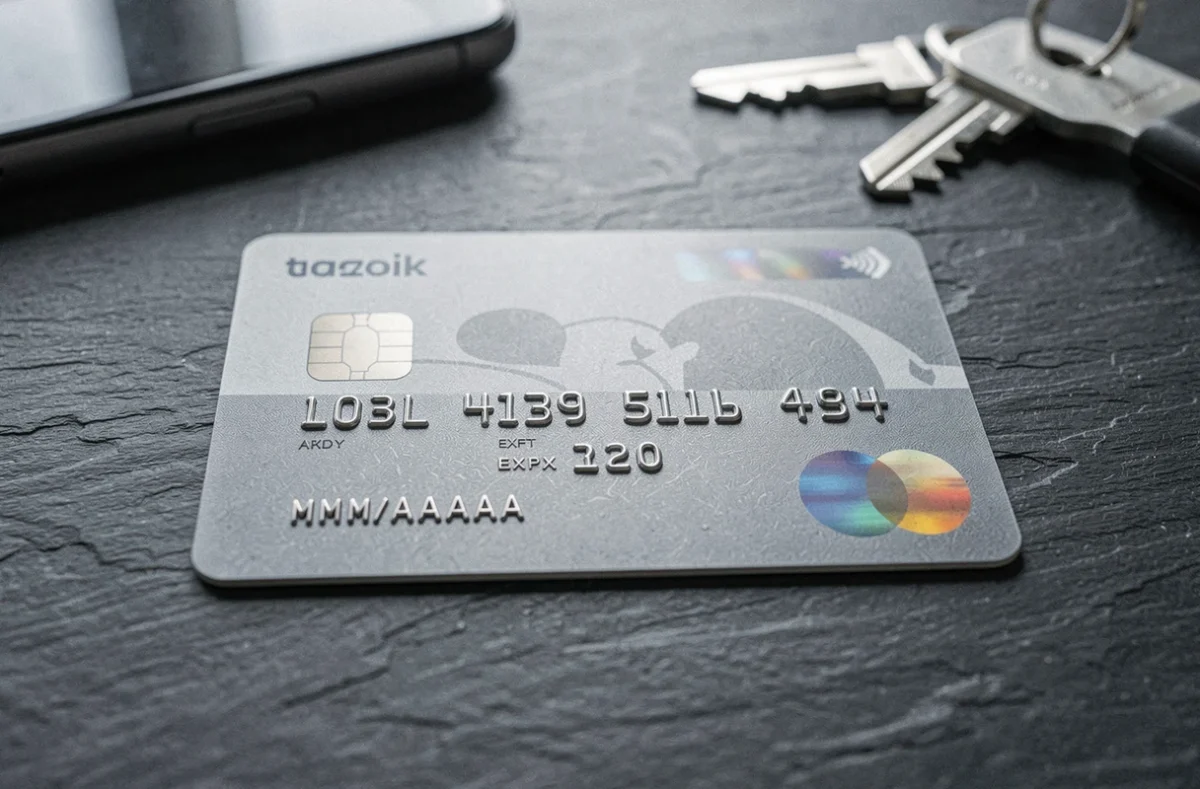
Data de validade e segurança das transações com cartão bancário
A data de validade é um dos dados exigidos para autorizar um pagamento à distância, junto com o número do cartão e o código de segurança (CVV). Ela participa do processo de verificação, mas não é um mecanismo de segurança independente.
Sua principal função é exigir a renovação periódica do cartão físico e dos dados associados. Esse ciclo limita o período em que dados comprometidos podem ser usados. Se o número do cartão e o CVV forem roubados, eles deixam de ser válidos após a data de vencimento.
A data de validade não substitui o PIN nem a autenticação forte (3D Secure). Ela é apenas uma das várias verificações. Em compras online, a autenticação de dois fatores continua sendo a principal barreira contra fraudes.
- O número do cartão identifica a conta e a bandeira (Visa, Mastercard).
- O CVV comprova que a pessoa tem o cartão físico em mãos no momento do cadastro.
- A data de validade confirma que o cartão está dentro do prazo de validade.
- A autenticação forte (SMS, aplicativo bancário) confirma a identidade do titular.
Esses quatro elementos funcionam em etapas sucessivas. Nenhum deles é suficiente por si só.
A data de validade no formato MM/AA ou MM/AAAA é um dos elementos mais visíveis do cartão e um dos menos compreendidos. Ela determina a validade do cartão, afeta a continuidade das assinaturas e contribui para a segurança dos pagamentos à distância. A medida mais útil ao receber um novo cartão é atualizar os serviços de pagamento cadastrados sem esperar a primeira transação ser recusada.