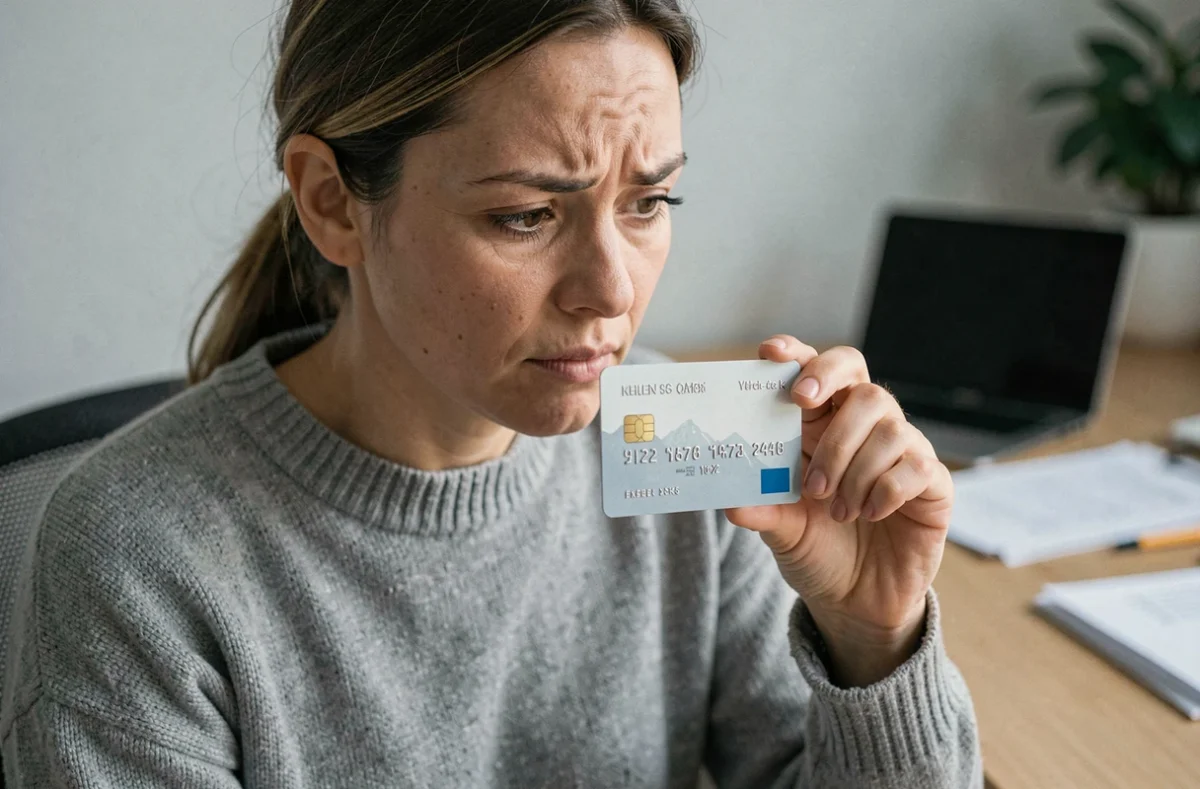
En cualquier tarjeta bancaria, la indicación MM/AA señala el mes y el año de vencimiento del medio de pago. MM corresponde al mes con dos cifras (de 01 a 12) y AA, al año con dos cifras. La variante MM/AAAA muestra el año con cuatro cifras. Esta fecha, grabada o impresa en el anverso de la tarjeta, determina el último mes en que se puede utilizar para pagar una compra.
Débito SEPA y pago con tarjeta: dos circuitos a los que la fecha de vencimiento no afecta de la misma manera
La confusión más frecuente tiene que ver con la relación entre la fecha que figura en la tarjeta y los pagos recurrentes. Un débito SEPA se basa en el IBAN de la cuenta, no en los datos de la tarjeta. Por tanto, la renovación o el vencimiento de la tarjeta no le afectan.
Una suscripción que se cobra directamente en una tarjeta guardada (plataforma de streaming, software en línea, gimnasio) funciona de otra manera. Si los datos de la tarjeta no se actualizan tras la renovación, el pago puede fallar en el siguiente ciclo de facturación.
Para entender mejor el significado de MM/AA y el vencimiento MM/AAAA, distinguir entre estos dos circuitos es lo primero que conviene tener claro antes de preguntarse si una suscripción seguirá activa tras cambiar de tarjeta.
Dos servicios automatizados pueden transmitir los nuevos datos de la tarjeta a los comercios participantes: Visa Account Updater y Mastercard Automatic Billing Updater. Su funcionamiento depende de la participación tanto del banco emisor como del comercio. En la práctica, algunas suscripciones continúan sin que el titular tenga que hacer nada y otras no. No existe ninguna garantía universal.
Formatos MM/AA y MM/AAAA: cómo leerlos e introducirlos al pagar en línea
El formulario de pago en línea solicita la fecha de vencimiento en uno de estos dos formatos. MM/AA muestra cuatro cifras (por ejemplo, 09/27) y MM/AAAA muestra seis (09/2027). Ambos indican la misma fecha de vencimiento.
La tarjeta se puede utilizar hasta el último día del mes indicado. Una fecha 03/26 significa que la tarjeta vence el 31 de marzo de 2026, no el 1 de marzo. Esta precisión evita pensar que una tarjeta ha caducado cuando sigue siendo válida durante todo el mes.
Errores habituales al introducir los datos
- Invertir el mes y el año: introducir 27/09 en lugar de 09/27. El sistema detecta un mes superior a 12 y rechaza la transacción.
- Confundir el formato de dos y cuatro cifras para el año: escribir 2027 en un campo que espera 27, o al revés. El rechazo es inmediato.
- Usar la fecha de la tarjeta anterior después de una renovación. El número de tarjeta y la fecha cambian a la vez, por lo que los datos antiguos dejan de funcionar.
Un pago rechazado por la fecha de vencimiento no indica que haya un problema de saldo o de límite. Significa que se ha introducido un dato incorrecto o que la tarjeta ha llegado al final de su período de validez.
Renovación de la tarjeta y suscripciones guardadas: qué cambia según el caso
La renovación al llegar la fecha de vencimiento (el banco envía una tarjeta nueva antes de que caduque la anterior) y la sustitución tras una pérdida o un robo no tienen los mismos efectos en los pagos guardados.
En una renovación habitual, los servicios de actualización automática (Visa Account Updater, Mastercard Automatic Billing Updater) pueden transmitir los nuevos datos a los comercios participantes. A veces, el titular no tiene que hacer nada.
Tras bloquear la tarjeta por pérdida o robo, la cobertura de estos servicios varía y no se puede dar por sentada. El banco asigna un nuevo número de tarjeta y las condiciones de actualización cambian. Lo más fiable es consultar directamente con el banco y actualizar personalmente los pagos recurrentes más importantes (seguro, alojamiento en la nube, suscripción telefónica).
Vencimiento de la tarjeta y cancelación de una suscripción: son cosas distintas
Dejar que una tarjeta caduque no cancela automáticamente una suscripción. Si el comercio recibe los datos actualizados a través de los servicios de actualización, seguirá cobrando en la nueva tarjeta. Para detener un cargo en la tarjeta, hay que cancelar la suscripción con el comercio, de acuerdo con las condiciones del contrato. Confiar únicamente en el vencimiento para detener un pago puede dar lugar a reclamaciones de pago, cargos e incluso a la inclusión en un proceso de cobro de deudas.
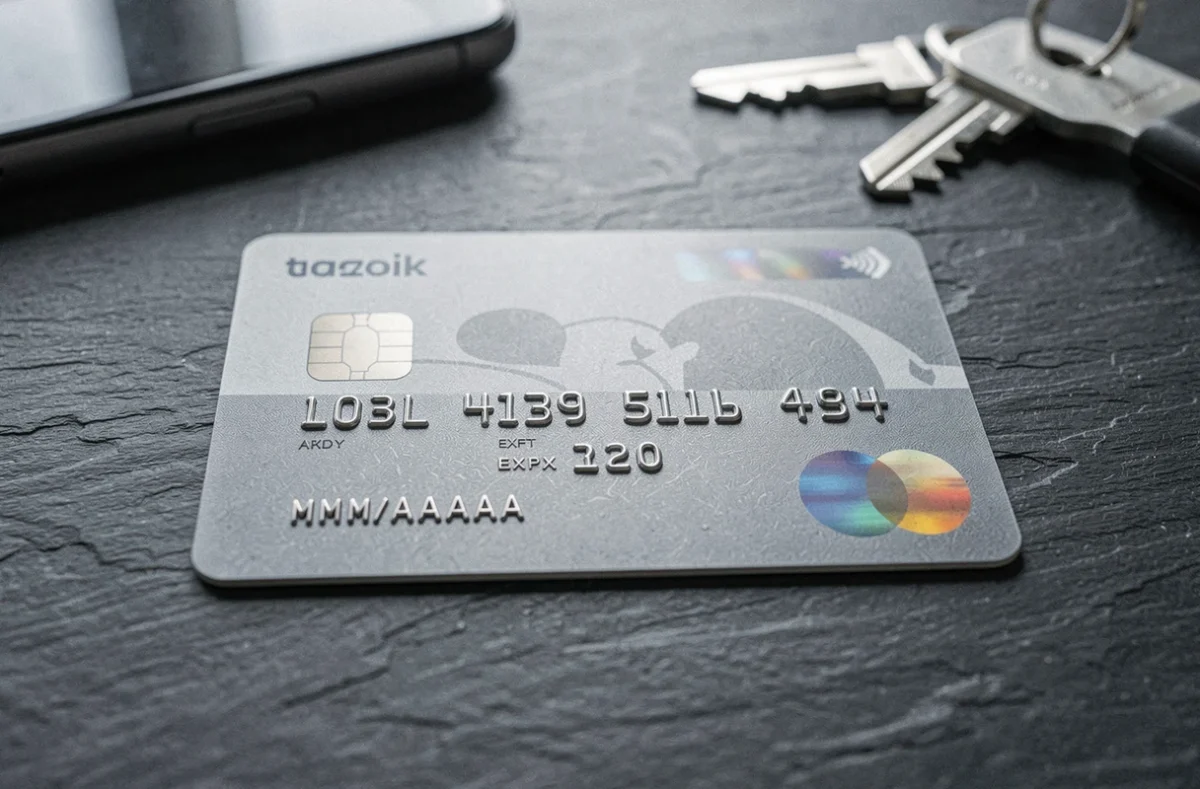
Fecha de vencimiento y seguridad de las transacciones con tarjeta bancaria
La fecha de vencimiento es uno de los datos necesarios para validar un pago a distancia, junto con el número de tarjeta y el código de seguridad (CVV). Forma parte del proceso de verificación, pero no es un mecanismo de seguridad independiente.
Su principal función es obligar a renovar periódicamente el soporte físico y los datos asociados. Este ciclo limita el tiempo durante el que se pueden utilizar datos comprometidos. Si roban el número de una tarjeta y su CVV, dejarán de ser válidos después de la fecha de vencimiento.
La fecha de validez no sustituye al PIN ni a la autenticación reforzada (3D Secure). Es un filtro más entre varios. En las compras en línea, la autenticación en dos factores sigue siendo la principal barrera contra el fraude.
- El número de tarjeta identifica la cuenta y la red (Visa, Mastercard).
- El CVV demuestra que se tiene la tarjeta física en el momento de guardarla.
- La fecha de vencimiento confirma que la tarjeta sigue siendo válida.
- La autenticación reforzada (SMS, aplicación bancaria) verifica la identidad del titular.
Estos cuatro elementos funcionan en capas sucesivas. Ninguno basta por sí solo.
La fecha de vencimiento en formato MM/AA o MM/AAAA es uno de los elementos más visibles de la tarjeta y, a la vez, uno de los menos comprendidos. Determina la validez de la tarjeta, influye en la continuidad de las suscripciones y contribuye a la seguridad de los pagos a distancia. Lo más útil al recibir una tarjeta nueva es actualizar los servicios de pago guardados antes de que se rechace la primera transacción.