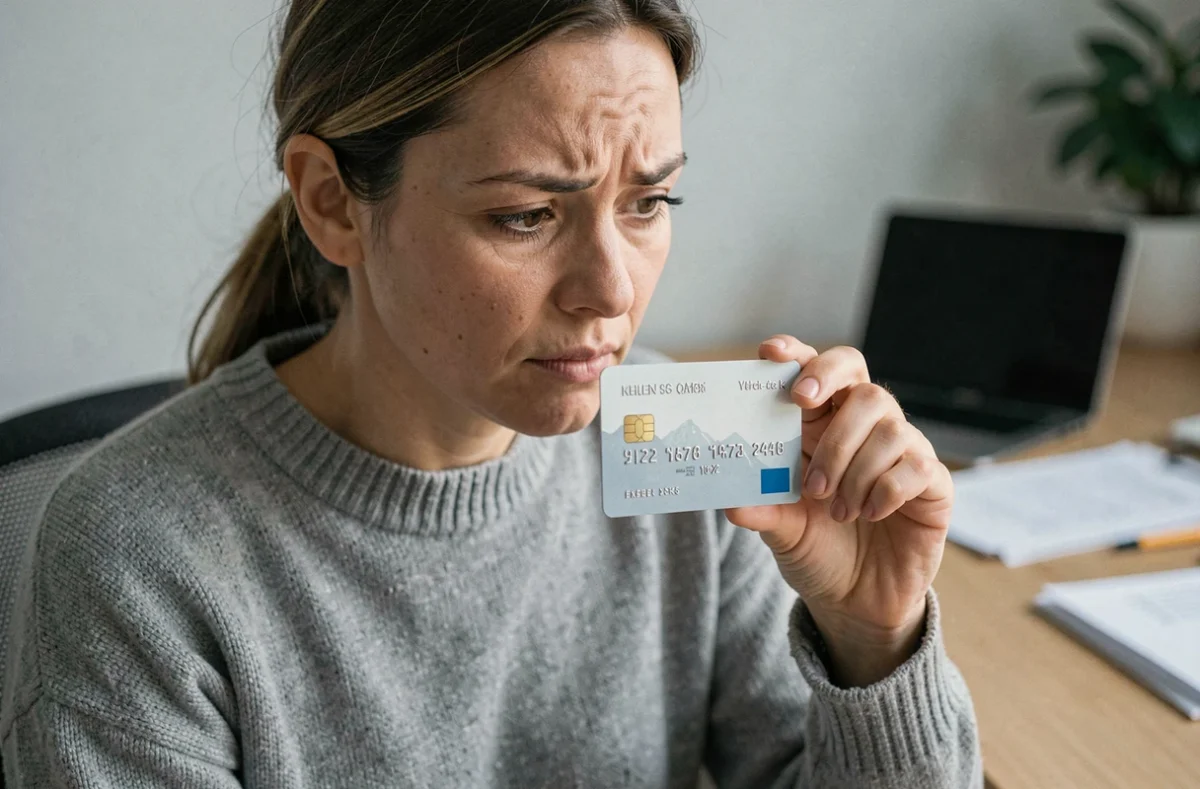
Sur toute carte bancaire, la mention MM/AA désigne le mois et l’année d’expiration du support de paiement. MM correspond au mois sur deux chiffres (de 01 à 12), AA à l’année sur deux chiffres. La variante MM/AAAA affiche l’année sur quatre chiffres. Cette date, gravée ou imprimée sur la face avant de la carte, détermine le dernier mois durant lequel la carte peut servir à régler un achat.
Prélèvement SEPA, paiement par carte : deux circuits que la date d’expiration ne touche pas de la même façon
La confusion la plus fréquente concerne le lien entre la date inscrite sur la carte et les paiements récurrents. Un prélèvement SEPA s’appuie sur l’IBAN du compte, pas sur les données de la carte. Le renouvellement ou l’expiration de la carte ne l’affecte donc pas.
Un abonnement débité directement sur une carte enregistrée (plateforme de streaming, logiciel en ligne, salle de sport) fonctionne différemment. Si les coordonnées de la carte ne sont pas mises à jour après le renouvellement, le paiement peut échouer au prochain cycle de facturation.
Pour mieux comprendre la signification de MM/AA et l’expiration MM/AAAA, la distinction entre ces deux circuits est le premier réflexe à acquérir avant de se demander si un abonnement survivra au changement de carte.
Deux services automatisés peuvent transmettre les nouvelles données de carte aux commerçants participants : Visa Account Updater et Mastercard Automatic Billing Updater. Leur fonctionnement dépend de la participation conjointe de la banque émettrice et du commerçant. En pratique, certains abonnements continuent sans intervention du titulaire, d’autres non. Aucune garantie universelle n’existe.
Format MM/AA et MM/AAAA : lecture et saisie lors d’un paiement en ligne
Le formulaire de paiement en ligne demande la date d’expiration sous l’un de ces deux formats. MM/AA affiche quatre chiffres (par exemple 09/27), MM/AAAA en affiche six (09/2027). Les deux désignent la même échéance.
La carte reste utilisable jusqu’au dernier jour du mois indiqué. Une date 03/26 signifie que la carte expire le 31 mars 2026, pas le 1er mars. Cette précision évite de croire qu’une carte est périmée alors qu’elle reste valide tout le mois.
Erreurs de saisie courantes
- Inverser le mois et l’année : saisir 27/09 au lieu de 09/27. Le système détecte un mois supérieur à 12 et refuse la transaction.
- Confondre le format à deux et quatre chiffres pour l’année : taper 2027 dans un champ qui attend 27, ou l’inverse. Le rejet est immédiat.
- Utiliser la date de la carte précédente après un renouvellement. Le numéro de carte et la date changent ensemble, les anciennes coordonnées ne fonctionnent plus.
Un refus de paiement lié à la date d’expiration ne signale pas un problème de solde ni de plafond. Il indique soit une erreur de saisie, soit une carte arrivée en fin de validité.
Renouvellement de carte et abonnements enregistrés : ce qui change selon le scénario
Le renouvellement à échéance (la banque envoie une nouvelle carte avant l’expiration) et le remplacement après perte ou vol ne produisent pas les mêmes effets sur les paiements enregistrés.
Lors d’un renouvellement classique, les services d’actualisation automatique (Visa Account Updater, Mastercard Automatic Billing Updater) peuvent transmettre les nouvelles coordonnées aux commerçants participants. Le titulaire n’a parfois rien à faire.
Après une opposition pour perte ou vol, la couverture de ces services varie et ne peut pas être présumée. La banque attribue un nouveau numéro de carte. Les conditions d’actualisation changent. La démarche la plus fiable consiste à vérifier directement auprès de la banque et à mettre à jour soi-même les paiements récurrents les plus sensibles (assurance, hébergement cloud, abonnement téléphonique).
Expiration de carte et résiliation d’abonnement : deux choses distinctes
Laisser une carte expirer ne résilie pas automatiquement un abonnement. Si le commerçant reçoit les données actualisées par le biais des services de mise à jour, il continue à débiter la nouvelle carte. Pour arrêter un prélèvement sur carte, la résiliation doit se faire auprès du commerçant, selon les modalités du contrat. Compter sur l’expiration seule pour stopper un paiement expose à des relances, des frais, voire une inscription en recouvrement.
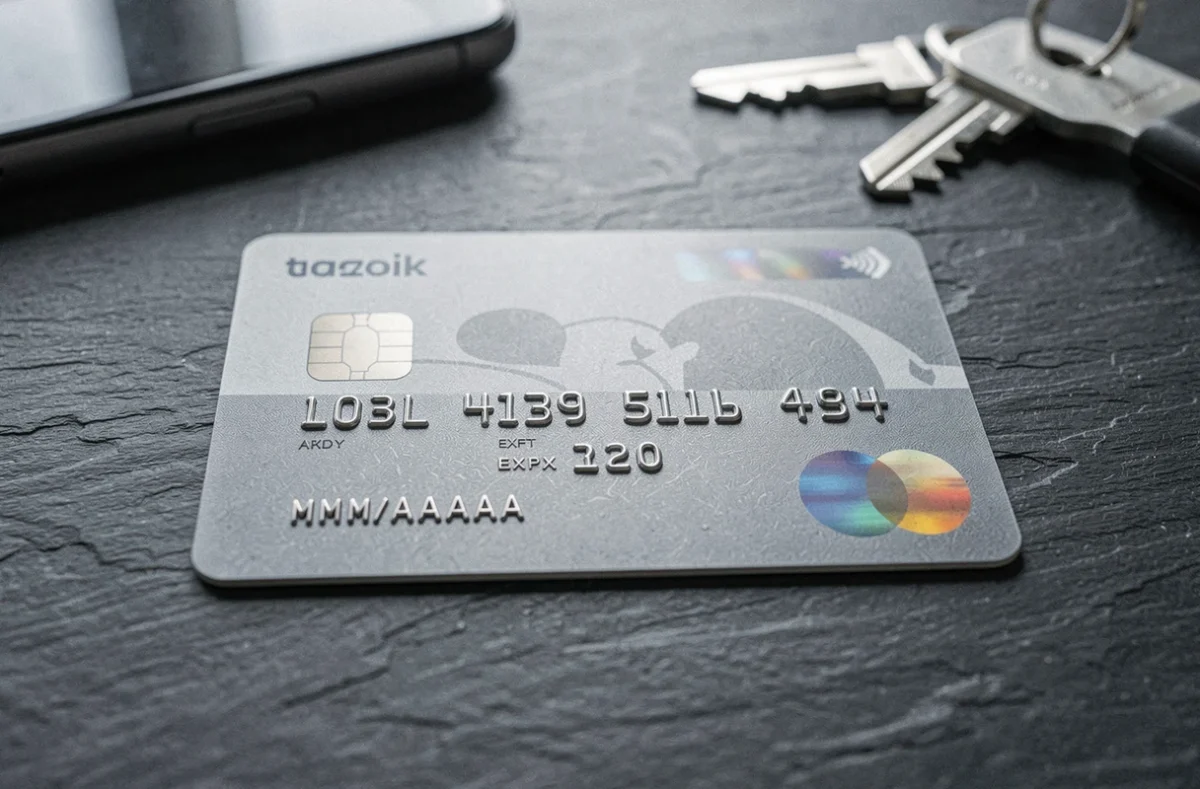
Date d’expiration et sécurité des transactions par carte bancaire
La date d’expiration fait partie des données exigées pour valider un paiement à distance, aux côtés du numéro de carte et du cryptogramme visuel (CVV). Elle joue un rôle dans la chaîne de vérification, mais ce n’est pas un mécanisme de sécurité autonome.
Son utilité première est de forcer un renouvellement périodique du support physique et des données associées. Ce cycle limite la durée d’exploitation possible de données compromises. Si un numéro de carte et un CVV sont dérobés, ils deviennent inutilisables après la date d’expiration.
La date de validité ne remplace ni le code PIN ni l’authentification forte (3D Secure). Elle constitue un filtre parmi d’autres. Pour les achats en ligne, l’authentification à deux facteurs reste la barrière principale contre la fraude.
- Le numéro de carte identifie le compte et le réseau (Visa, Mastercard).
- Le CVV prouve la possession physique de la carte au moment de l’enregistrement.
- La date d’expiration confirme que la carte est en cours de validité.
- L’authentification forte (SMS, application bancaire) valide l’identité du titulaire.
Ces quatre éléments fonctionnent en couches successives. Aucun ne suffit seul.
La date d’expiration au format MM/AA ou MM/AAAA reste l’un des éléments les plus visibles de la carte, et l’un des moins bien compris. Elle conditionne la validité du support, pèse sur la continuité des abonnements et participe à la sécurité des paiements à distance. Le réflexe le plus utile après réception d’une nouvelle carte : mettre à jour les services de paiement enregistrés sans attendre le premier rejet de transaction.