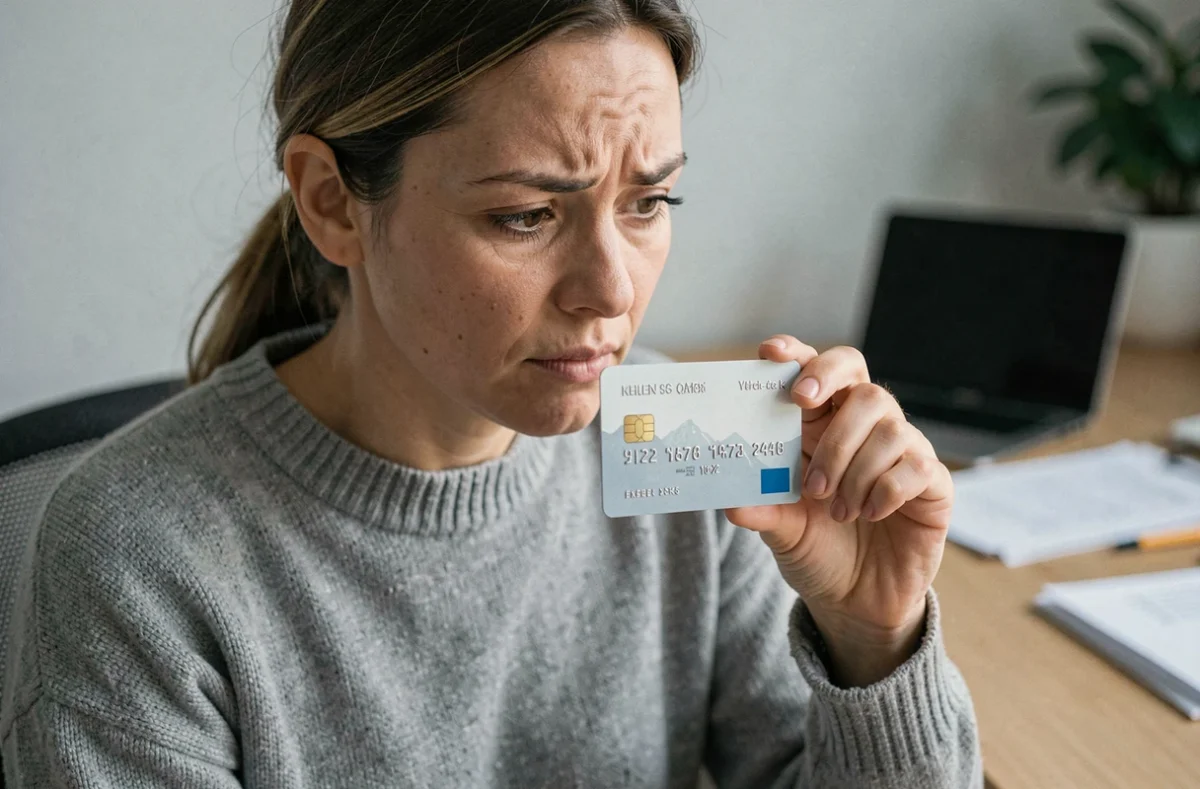
Su ogni carta bancaria, la dicitura MM/AA indica il mese e l’anno di scadenza della carta. MM corrisponde al mese a due cifre (da 01 a 12), AA all’anno a due cifre. La variante MM/AAAA mostra l’anno a quattro cifre. Questa data, incisa o stampata sul fronte della carta, indica l’ultimo mese in cui è possibile usarla per effettuare un acquisto.
Addebito SEPA e pagamento con carta: due circuiti su cui la data di scadenza non incide allo stesso modo
La confusione più frequente riguarda il legame tra la data riportata sulla carta e i pagamenti ricorrenti. Un addebito SEPA si basa sull’IBAN del conto, non sui dati della carta. Il rinnovo o la scadenza della carta, quindi, non lo influenzano.
Un abbonamento addebitato direttamente su una carta registrata (piattaforma di streaming, software online, palestra) funziona diversamente. Se i dati della carta non vengono aggiornati dopo il rinnovo, il pagamento potrebbe non andare a buon fine al successivo ciclo di fatturazione.
Per capire meglio il significato di MM/AA e della scadenza MM/AAAA, distinguere tra questi due circuiti è il primo passo da compiere prima di chiedersi se un abbonamento continuerà a funzionare dopo il cambio della carta.
Due servizi automatizzati possono trasmettere i nuovi dati della carta agli esercenti aderenti: Visa Account Updater e Mastercard Automatic Billing Updater. Il loro funzionamento dipende dalla partecipazione sia della banca emittente sia dell’esercente. In pratica, alcuni abbonamenti proseguono senza che il titolare debba intervenire, altri no. Non esiste alcuna garanzia universale.
Formato MM/AA e MM/AAAA: come leggere e inserire la data durante un pagamento online
Il modulo di pagamento online richiede la data di scadenza in uno di questi due formati. MM/AA mostra quattro cifre (ad esempio 09/27), MM/AAAA ne mostra sei (09/2027). Entrambi indicano la stessa scadenza.
La carta può essere utilizzata fino all’ultimo giorno del mese indicato. Una data 03/26 significa che la carta scade il 31 marzo 2026, non il 1° marzo. Questa precisazione evita di pensare che una carta sia scaduta quando in realtà è ancora valida per tutto il mese.
Errori di inserimento frequenti
- Invertire il mese e l’anno: inserire 27/09 invece di 09/27. Il sistema rileva un mese superiore a 12 e rifiuta la transazione.
- Confondere il formato dell’anno a due e a quattro cifre: digitare 2027 in un campo che richiede 27, o viceversa. Il rifiuto è immediato.
- Usare la data della carta precedente dopo un rinnovo. Il numero della carta e la data cambiano insieme: i vecchi dati non funzionano più.
Un pagamento rifiutato a causa della data di scadenza non indica un problema di saldo o di limite di spesa. Significa che la data è stata inserita in modo errato oppure che la carta è scaduta.
Rinnovo della carta e abbonamenti registrati: cosa cambia a seconda dei casi
Il rinnovo alla scadenza (la banca invia una nuova carta prima che quella attuale scada) e la sostituzione in caso di smarrimento o furto non hanno gli stessi effetti sui pagamenti registrati.
In caso di rinnovo ordinario, i servizi di aggiornamento automatico (Visa Account Updater, Mastercard Automatic Billing Updater) possono trasmettere i nuovi dati agli esercenti aderenti. A volte il titolare non deve fare nulla.
Dopo il blocco della carta per smarrimento o furto, la copertura offerta da questi servizi varia e non può essere data per scontata. La banca assegna un nuovo numero di carta e le condizioni di aggiornamento cambiano. La soluzione più affidabile è verificare direttamente con la banca e aggiornare personalmente i pagamenti ricorrenti più importanti (assicurazione, hosting cloud, abbonamento telefonico).
Scadenza della carta e disdetta dell’abbonamento: due cose distinte
Lasciare scadere una carta non comporta la disdetta automatica di un abbonamento. Se l’esercente riceve i dati aggiornati tramite i servizi di aggiornamento, continuerà ad addebitare i pagamenti sulla nuova carta. Per interrompere un addebito sulla carta, è necessario disdire l’abbonamento presso l’esercente, secondo le modalità previste dal contratto. Affidarsi alla sola scadenza per interrompere un pagamento può comportare solleciti, spese e persino l’avvio di una procedura di recupero crediti.
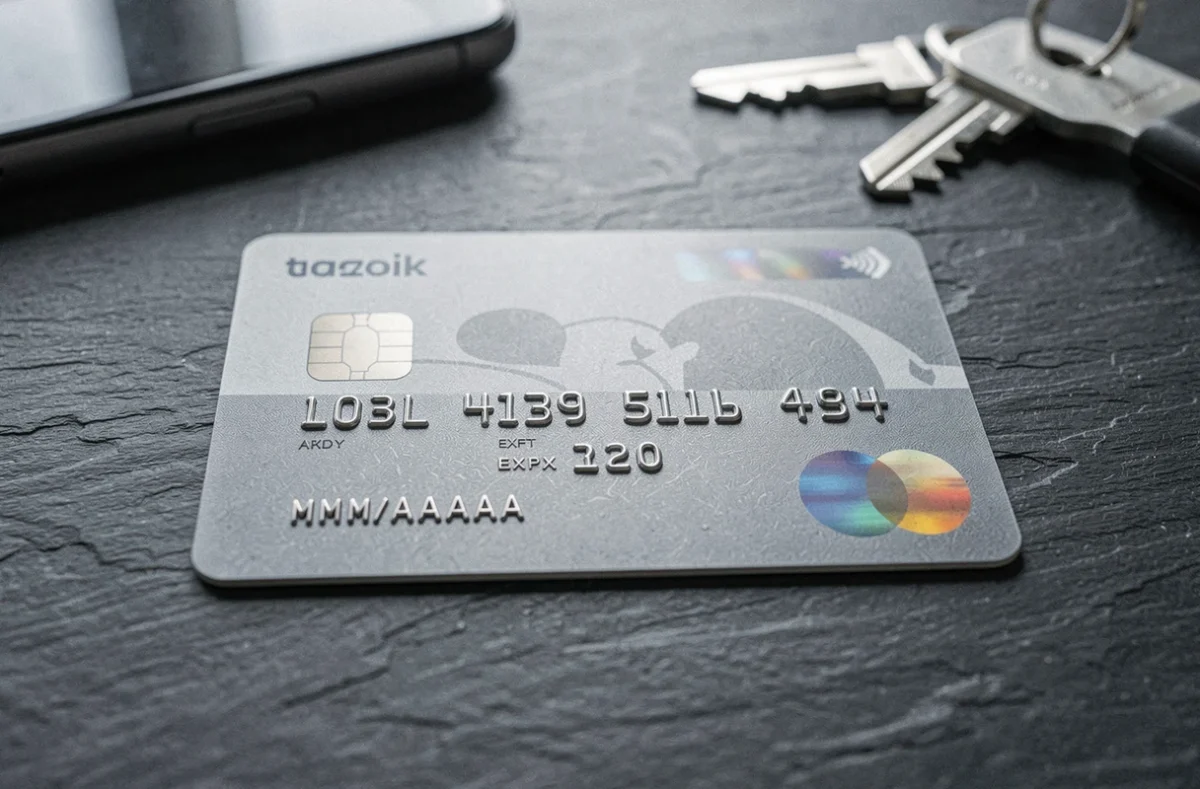
Data di scadenza e sicurezza delle transazioni con carta bancaria
La data di scadenza è uno dei dati richiesti per autorizzare un pagamento a distanza, insieme al numero della carta e al codice di sicurezza (CVV). Svolge un ruolo nel processo di verifica, ma non è un meccanismo di sicurezza autonomo.
La sua funzione principale è imporre il rinnovo periodico della carta fisica e dei dati associati. Questo ciclo limita il periodo in cui è possibile utilizzare dati compromessi. Se il numero della carta e il CVV vengono sottratti, non saranno più utilizzabili dopo la data di scadenza.
La data di validità non sostituisce né il PIN né l’autenticazione forte (3D Secure). È uno dei diversi controlli previsti. Per gli acquisti online, l’autenticazione a due fattori resta la principale barriera contro le frodi.
- Il numero della carta identifica il conto e il circuito (Visa, Mastercard).
- Il CVV dimostra che si è in possesso fisico della carta al momento della registrazione.
- La data di scadenza conferma che la carta è ancora valida.
- L’autenticazione forte (SMS, app bancaria) verifica l’identità del titolare.
Questi quattro elementi operano in successione, su più livelli. Nessuno è sufficiente da solo.
La data di scadenza nel formato MM/AA o MM/AAAA è uno degli elementi più visibili della carta, ma anche uno dei meno compresi. Determina la validità della carta, influisce sulla continuità degli abbonamenti e contribuisce alla sicurezza dei pagamenti a distanza. La cosa più utile da fare dopo aver ricevuto una nuova carta è aggiornare i metodi di pagamento registrati senza aspettare che una transazione venga rifiutata.